Votre avis de cotisation foncière des entreprises (CFE) 2026 ne viendra pas par la poste : il est disponible uniquement dans votre espace professionnel sur impots.gouv.fr, et le solde doit être payé en ligne au plus tard le 15 décembre 2026. Avant de cliquer sur « Payer », quelques minutes de vérification peuvent vous éviter de régler un impôt dont vous êtes peut-être exonéré.
L’administration fiscale a annoncé le 2 novembre 2026 la mise en ligne des avis de CFE et d’IFER 2026 dans l’espace professionnel. Service-Public Entreprendre a repris l’information le 5 novembre en rappelant un point qui piège chaque année des dirigeants de TPE : aucun avis papier n’est adressé aux entreprises. Si vous attendez un courrier, vous risquez de laisser passer l’échéance. Vous êtes indépendant, gérant de SARL, commerçant ou micro-entrepreneur ? Voici ce qu’il faut faire, et dans quel ordre.
Où trouver son avis de CFE 2026 ?
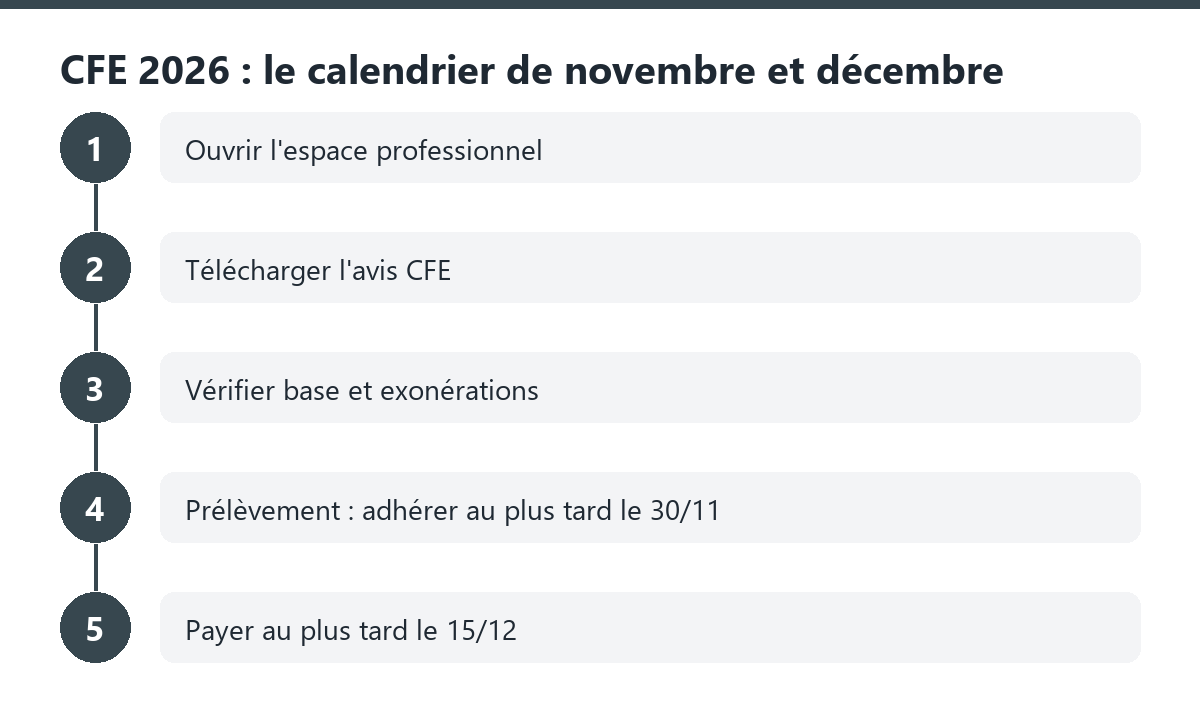
L’avis de CFE 2026 se consulte au format PDF dans l’espace professionnel du site impots.gouv.fr, rubrique « Consulter », pavé « Avis CFE ». C’est le seul endroit où il existe : la DGFiP ne l’envoie ni par courrier ni en pièce jointe d’un e-mail.
Le cas le plus fréquent de retard tient à une raison simple : l’entreprise n’a jamais créé son espace professionnel, ou celui-ci n’est pas activé. Or l’activation en mode simplifié passe par un code envoyé par courrier postal, dans un délai d’une quinzaine de jours selon impots.gouv.fr. Un dirigeant qui découvre le problème début décembre n’aura donc pas son code à temps. Si vous n’avez jamais ouvert cet espace, c’est la toute première chose à faire cette semaine.
Bon réflexe au passage : téléchargez l’avis et rangez-le avec vos pièces comptables, comme vous le faites pour vos notes de frais. Si vous cherchez à automatiser ce classement, notre article sur le choix d’un logiciel de gestion des notes de frais donne quelques pistes.
Prélèvement ou paiement direct : ce qu’il faut décider avant le 30 novembre
La CFE se paie obligatoirement par voie dématérialisée, et vous avez jusqu’au 30 novembre 2026 inclus pour choisir le prélèvement à l’échéance plutôt que le paiement manuel. Chèque et espèces ne sont pas acceptés.
Trois situations se présentent, d’après la page officielle de la DGFiP :
| Mode de paiement | Ce que vous devez faire | Date limite |
|---|---|---|
| Prélèvement déjà en place (mensuel ou à l’échéance) | Rien, si votre compte bancaire n’a pas changé | Aucune démarche |
| Adhésion au prélèvement à l’échéance | Adhérer en ligne ou par téléphone au 0 806 807 807, avec votre numéro fiscal, la référence de l’avis et votre RIB | 30 novembre 2026 inclus |
| Paiement direct en ligne | Cliquer sur « Payer » dans le tableau des avis de CFE de votre espace professionnel | 15 décembre 2026 inclus |
Le prélèvement à l’échéance a un avantage concret pour la trésorerie : le compte n’est débité qu’après la date limite, sans risque d’oubli. Le paiement direct, lui, est plus rapide si vous avez déjà déclaré votre compte bancaire dans l’espace professionnel, puisque vous n’avez alors même pas à saisir la référence de l’avis.
Et pour 2027 ? Le prélèvement mensuel étale la CFE sur dix prélèvements, le 15 de chaque mois de janvier à octobre, chacun égal à un dixième de l’impôt. L’option se prend au printemps, avant la mi-juin selon la fiche CFE de Service-Public Entreprendre. C’est une bonne solution pour lisser une charge qui tombe sinon en pleine période de fêtes.
Combien coûte la CFE quand on travaille sans local ?
Une entreprise sans local, qui travaille à domicile ou chez ses clients, paie quand même la CFE, calculée sur une base minimum fixée par sa commune selon son chiffre d’affaires de l’avant-dernière année. C’est souvent une surprise pour les indépendants et les consultants qui pensaient que l’impôt ne visait que les boutiques et les bureaux.
Pour 2026, la base minimum est encadrée par les fourchettes suivantes, publiées par Service-Public Entreprendre. Le montant exact dépend de la délibération de votre commune : deux entreprises au chiffre d’affaires identique, installées dans deux villes différentes, ne paieront pas la même somme.
| Chiffre d’affaires HT réalisé en 2024 (N-2) | Base minimum de CFE 2026, selon la commune |
|---|---|
| Jusqu’à 10 000 € | Entre 250 € et 597 € |
| De 10 001 € à 32 600 € | Entre 250 € et 1 194 € |
| De 32 601 € à 100 000 € | Entre 250 € et 2 509 € |
| De 100 001 € à 250 000 € | Entre 250 € et 4 183 € |
| De 250 001 € à 500 000 € | Entre 250 € et 5 974 € |
| À partir de 500 001 € | Entre 250 € et 7 769 € |
Attention, il s’agit de la base, pas du montant final : la commune y applique son taux, puis s’ajoutent la taxe additionnelle et des frais de gestion égaux à 1 % de la CFE et de cette taxe. Lorsque l’entreprise a plusieurs établissements, la CFE sur base minimum est due au lieu de l’établissement principal, qui n’est pas forcément le siège social.
Les 5 vérifications à faire avant de payer
Un avis de CFE se contrôle en cinq points, dans cet ordre, avant de valider le paiement. La plupart des erreurs viennent d’une information qui n’a pas été transmise à l’administration, pas d’un calcul faux.
- L’année de création. Une entreprise est exonérée l’année où elle démarre, et sa base est réduite de moitié l’année suivante, à condition d’avoir déposé la déclaration initiale n° 1447-C-SD. Créée en 2025 ? Votre avis 2026 doit refléter cette réduction.
- Le chiffre d’affaires de 2024. Si votre chiffre d’affaires HT de l’avant-dernière année n’a pas dépassé 5 000 €, vous êtes exonéré. Ce seuil peut se recalculer sur 12 mois au prorata pour une activité démarrée en cours d’année.
- La tranche retenue pour la base minimum. Comparez la tranche du tableau ci-dessus avec votre chiffre d’affaires réel de 2024. Un saut de tranche peut doubler la base.
- L’acompte déjà versé. Si votre CFE 2025 dépassait 3 000 €, vous avez dû payer en juin un acompte de 50 %. Vérifiez qu’il est bien déduit du solde affiché.
- Le bon établissement. Un déménagement, une fermeture ou un transfert de siège non déclaré peut laisser une imposition sur un local que vous n’occupez plus.
Un doute sur l’un de ces points ? Payez quand même dans les délais, puis contactez votre service des impôts des entreprises (SIE) par la messagerie sécurisée de l’espace professionnel. En principe, une réclamation ne repousse pas l’échéance.
Qui échappe à la CFE en 2026 ?
La CFE est due par toute personne ou société qui exerce en France une activité professionnelle non salariée de façon habituelle, mais la loi prévoit une longue liste d’exonérations, automatiques ou sur demande. Les salariés ne sont jamais concernés.
Parmi les exonérations de plein droit citées par Service-Public Entreprendre, on retrouve notamment les artisans qui travaillent seuls ou avec des apprentis sous contrat, les professeurs qui donnent des cours à domicile sans local aménagé, les artistes peintres et sculpteurs qui ne vendent que leurs œuvres, les auteurs et compositeurs rémunérés en droits d’auteur, les sociétés coopératives et participatives (Scop) ou encore les exploitants agricoles. D’autres exonérations dépendent d’une délibération de la commune et doivent être demandées avec la déclaration n° 1447-M-SD.
La CFE n’est pas la seule ligne de charges à passer en revue en fin d’année. C’est aussi le bon moment pour relire vos contrats fournisseurs : nos astuces pour optimiser son budget achat vous aideront à préparer 2027. Côté social, si vous employez des salariés, pensez aussi à la réforme entrée en vigueur ce mois-ci sur le plafond des indemnités journalières en cas d’accident du travail.
À retenir
- L’avis de CFE 2026 est uniquement en ligne, dans l’espace professionnel impots.gouv.fr, depuis le 2 novembre 2026.
- Adhésion au prélèvement à l’échéance possible jusqu’au 30 novembre 2026 inclus.
- Paiement en ligne au plus tard le 15 décembre 2026 inclus.
- Avant de payer : année de création, chiffre d’affaires 2024, tranche de base minimum, acompte de juin et établissement imposé.
Questions fréquentes
Oui. Aucun avis de CFE papier n’est envoyé aux entreprises, comme l’a rappelé Service-Public Entreprendre le 5 novembre 2026. L’avis 2026 est disponible depuis le 2 novembre 2026 dans votre espace professionnel sur impots.gouv.fr, rubrique « Consulter », pavé « Avis CFE ». Si vous n’avez pas encore d’espace professionnel, créez-le sans attendre : le code d’activation arrive par la poste.
Le solde de la CFE 2026 doit être payé au plus tard le 15 décembre 2026 inclus, par paiement direct en ligne ou par prélèvement. Pour être prélevé automatiquement à l’échéance, il faut avoir adhéré au prélèvement au plus tard le 30 novembre 2026, en ligne ou par téléphone au 0 806 807 807.
Oui, le micro-entrepreneur est redevable de la CFE comme tout entrepreneur individuel, même s’il travaille à domicile. Il en est toutefois exonéré l’année de création de son activité, et chaque année où son chiffre d’affaires hors taxes de l’avant-dernière année n’a pas dépassé 5 000 €. Au-delà, la CFE est calculée sur une base minimum fixée par la commune.
Non. Le paiement de la CFE doit obligatoirement être effectué par voie dématérialisée : paiement direct en ligne depuis l’espace professionnel, prélèvement à l’échéance ou prélèvement mensuel. Le virement n’est admis que dans un cas très particulier, pour certaines entreprises qui ne résident pas en France.
Lorsque l’entreprise n’a pas de local ou que sa valeur locative est faible, la CFE est calculée sur une base minimum. Celle-ci dépend du chiffre d’affaires hors taxes de l’avant-dernière année et de la commune du lieu de domiciliation. Pour 2026, elle va de 250 € à 597 € jusqu’à 10 000 € de chiffre d’affaires, et jusqu’à 7 769 € au-delà de 500 000 €.