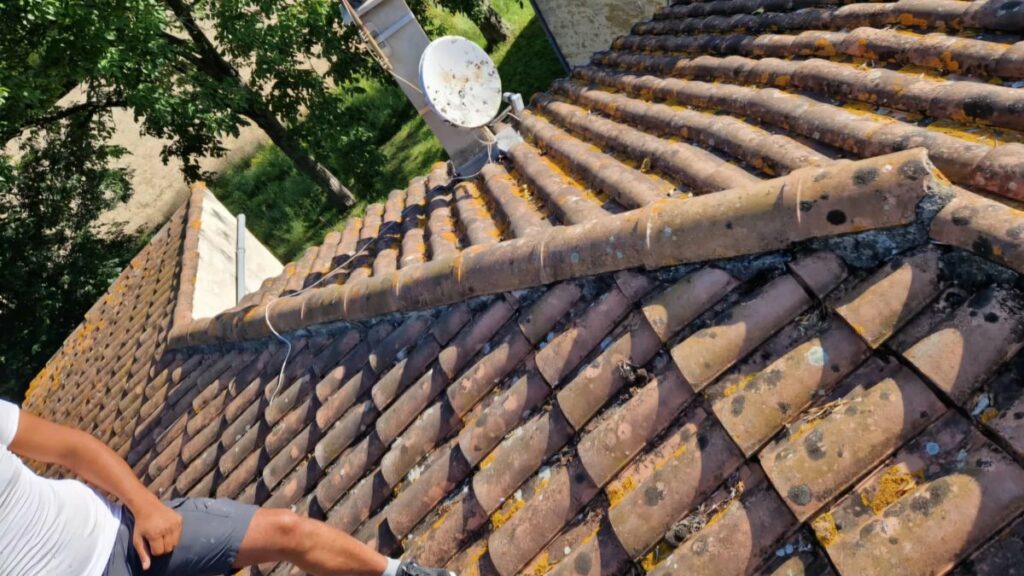
Dans un bail commercial conclu ou renouvelé depuis le 5 novembre 2014, la réfection complète d’une toiture relève en principe du propriétaire, tandis que l’entretien courant (gouttières, tuiles déplacées, démoussage) reste le plus souvent à la charge de l’entreprise locataire. Encore faut-il relire son bail, et surtout ne pas attendre la première fuite de l’hiver pour s’en préoccuper.
Un atelier inondé, un stock abîmé, des bureaux fermés quelques jours : pour une TPE, une toiture négligée coûte rarement le seul prix de la réparation. Avant les pluies et la neige, voici comment savoir qui doit payer quoi, et comment organiser une intervention sans prendre de risque pour vos équipes.
Qui paie les travaux de toiture d’un local loué ?
Le partage des frais dépend d’abord de la date du bail. Le Code civil range parmi les « grosses réparations » de son article 606 celles des gros murs, des poutres et des couvertures entières, c’est-à-dire la réfection complète d’une toiture. Depuis la réforme dite Pinel, l’article R. 145-35 du Code de commerce interdit de facturer ces grosses réparations au locataire dans les baux conclus ou renouvelés à partir du 5 novembre 2014, comme le rappelle cette fiche pratique de WebLex sur les travaux dans un bail commercial.
Pour les baux plus anciens, tout dépend de la rédaction. Une simple référence à l’article 606 ne suffit pas à transférer la charge au locataire : les tribunaux exigent une clause claire et précise. En revanche, l’entretien courant et les petites réparations restent généralement à la charge de l’entreprise qui occupe les lieux.
| Type d’intervention | Bail conclu ou renouvelé depuis le 5/11/2014 | Bail plus ancien |
|---|---|---|
| Réfection complète de la couverture | Propriétaire | Propriétaire, sauf clause claire et précise |
| Reprise de la charpente | Propriétaire | Selon la clause du bail |
| Remplacement de quelques tuiles | Locataire le plus souvent | Locataire le plus souvent |
| Démoussage, curage des gouttières | Locataire (entretien) | Locataire (entretien) |
| Dégâts dus à un défaut d’entretien | Locataire | Locataire |
Ce tableau donne la règle générale. Pour un litige réel, la date exacte du bail et le texte des clauses priment, et l’avis d’un avocat reste la seule réponse fiable.
Propriétaire de vos murs : l’entretien vous revient entièrement
Si l’entreprise ou la SCI du dirigeant possède le bâtiment, il n’y a personne à qui transférer la charge. La toiture devient alors un poste à planifier comme un autre, avec un passage régulier plutôt qu’une réparation en urgence. Les gérants de locations saisonnières l’ont bien compris : dans les contrats de gestion des conciergeries, la toiture est souvent l’angle mort qui finit en sinistre.
Les 5 points à contrôler sur une toiture professionnelle avant l’hiver
Un contrôle d’automne prend peu de temps et évite la plupart des urgences de décembre à février. Il se fait depuis le sol ou par un professionnel, jamais en envoyant un salarié sur le toit.
- Les gouttières et descentes : feuilles et mousse bouchent les évacuations, l’eau déborde et longe la façade.
- Les tuiles ou ardoises déplacées : après un coup de vent, un seul élément manquant suffit à faire entrer l’eau.
- Les traces au plafond : une auréole dans un bureau ou un entrepôt signale une infiltration souvent éloignée de la tache.
- Les mousses et lichens : ils retiennent l’humidité et font vieillir les tuiles plus vite.
- Les points singuliers : jonctions avec un mur, cheminées, fenêtres de toit, chéneaux des bâtiments d’activité.
Si vous êtes locataire, signalez par écrit au propriétaire tout défaut qui dépasse l’entretien courant. Ce courrier ou ce mail daté vous protège si le dommage s’aggrave.
Ne jamais faire monter un salarié sur le toit
Les chutes de hauteur sont la deuxième cause d’accidents du travail mortels en France, après le risque routier, selon l’Institut national de recherche et de sécurité (INRS). Elles représentaient 11 % des accidents du travail avec au moins quatre jours d’arrêt en 2019.
Demander à un employé de « jeter un œil » sur la toiture de l’atelier engage directement la responsabilité de l’employeur. Les interventions en hauteur se confient à une entreprise équipée et assurée, qui installe ses propres protections. Pour mesurer l’enjeu côté arrêt de travail, voyez aussi ce qui change pour les indemnités journalières d’accident du travail.
Locaux en zone de montagne : anticiper la neige et la pluie
Les entreprises installées en piémont ou en vallée ont une contrainte de plus : les fenêtres météo pour intervenir sont courtes, et les artisans locaux sont très demandés dès les premières neiges. Les toitures y vieillissent aussi plus vite, sous l’effet de l’humidité et des cycles de gel.
Dans les Pyrénées ariégeoises, par exemple, le Couserans cumule pluies abondantes, toits en ardoise naturelle dans les vallées et bâtiments anciens. Un commerce ou un atelier du secteur a tout intérêt à programmer sa visite dès l’automne avec un couvreur à Saint-Girons plutôt qu’à attendre une fuite en plein mois de janvier.
Comment choisir l’entreprise qui interviendra ?
Pour un local professionnel, trois vérifications suffisent avant de signer un devis. Demandez l’attestation d’assurance décennale en cours de validité, qui couvre les travaux de couverture. Exigez un devis détaillé qui distingue la mise hors d’eau provisoire des réparations définitives, utile si le propriétaire doit en payer une partie. Enfin, préférez une entreprise proche : en cas de nouvelle fuite, le délai de déplacement compte davantage que quelques euros d’écart. Nous avons détaillé ces réflexes pour choisir un couvreur en urgence depuis son téléphone.
À retenir
- Bail commercial récent : la réfection complète de la toiture est à la charge du propriétaire.
- L’entretien courant (gouttières, démoussage, tuiles isolées) revient en général au locataire.
- Un contrôle d’automne depuis le sol évite la plupart des urgences d’hiver.
- Aucun salarié sur le toit : on confie la hauteur à une entreprise assurée.
Questions fréquentes
Pour un bail conclu ou renouvelé depuis le 5 novembre 2014, l’article R. 145-35 du Code de commerce interdit de facturer au locataire les grosses réparations de l’article 606 du Code civil, dont les couvertures entières. La réfection complète de la toiture revient donc au propriétaire. Pour un bail plus ancien, seule une clause claire et précise peut la mettre à la charge du locataire.
En général oui. Le démoussage, le curage des gouttières et le remplacement ponctuel de quelques tuiles relèvent de l’entretien courant, qui incombe le plus souvent à l’entreprise qui occupe les lieux. Si un dommage plus important est constaté, il faut le signaler par écrit au propriétaire.
C’est fortement déconseillé. Les chutes de hauteur sont la deuxième cause d’accidents du travail mortels selon l’INRS. L’employeur engage sa responsabilité en exposant un salarié non formé et non équipé. Le contrôle visuel se fait depuis le sol, l’intervention sur la toiture par une entreprise spécialisée et assurée.
L’automne est la meilleure période : les feuilles sont tombées, les gouttières peuvent être curées et il reste des fenêtres météo pour réparer avant le gel. En zone de montagne, mieux vaut s’y prendre tôt, car les couvreurs locaux sont très sollicités dès les premières neiges.
L’attestation d’assurance décennale en cours de validité, un devis détaillé séparant la mise hors d’eau provisoire des réparations définitives, et des photos avant et après travaux. Ces éléments servent aussi à répartir les frais avec le propriétaire et à faire valoir vos droits auprès de votre assureur.