Jusqu’au 31 décembre 2026, un employeur peut verser à ses salariés une prime carburant exonérée de cotisations sociales et d’impôt sur le revenu dans la limite de 1 000 euros par salarié, contre 300 euros en temps normal. La mesure est facultative et temporaire : il reste six semaines pour la décider, la formaliser et la payer.
Le relèvement avait été annoncé en septembre face à la hausse des prix à la pompe. Il est désormais gravé dans deux décrets publiés au Journal officiel le 21 octobre, et Service-Public Entreprendre a mis à jour sa fiche le 13 novembre : le plafond d’exonération de la prime de transport est relevé temporairement, avec des conditions d’accès élargies. Vous dirigez une TPE dont l’équipe vient en voiture faute de bus ? Vous gérez des techniciens qui enchaînent les chantiers ? C’est le bon moment pour regarder le dispositif de près, avant que la fenêtre ne se referme le 1er janvier.
Qu’est-ce que la prime carburant, exactement ?
La prime carburant est une prise en charge par l’employeur des frais de carburant, ou de recharge d’un véhicule électrique, hybride rechargeable ou à hydrogène, engagés par le salarié pour aller de son domicile à son lieu de travail. On la trouve aussi sous le nom de « prime de transport ». Elle n’a rien d’obligatoire, à la différence du remboursement de la moitié de l’abonnement aux transports en commun.
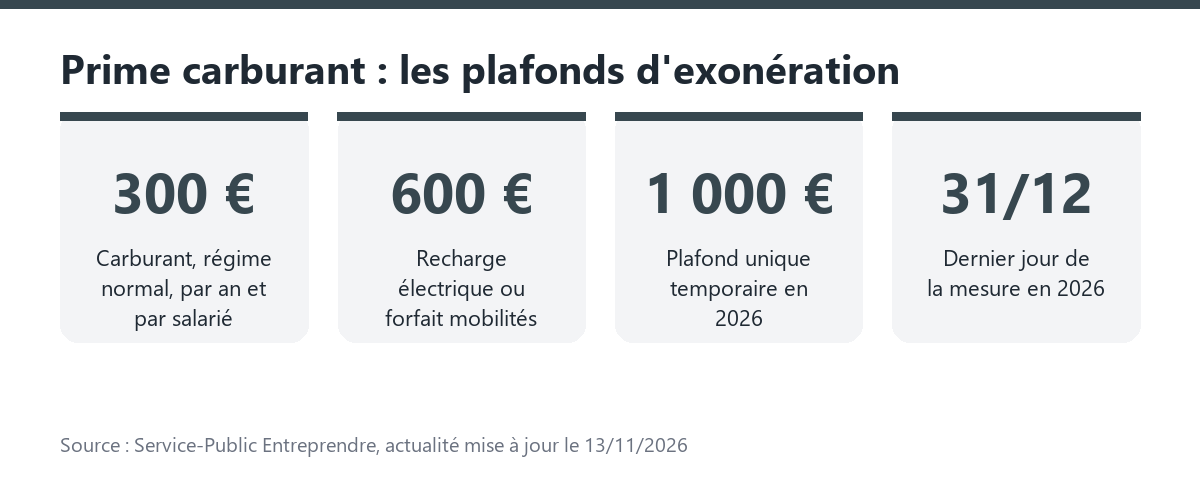
Elle se met en place par accord d’entreprise, à défaut par accord de branche, et à défaut par décision unilatérale de l’employeur après consultation du CSE s’il existe. Le montant est libre, mais l’exonération sociale et fiscale ne joue que jusqu’à un plafond. En régime normal, ce plafond est de 300 euros par an pour le carburant et de 600 euros pour l’alimentation d’un véhicule électrique. Le forfait mobilités durables (vélo, covoiturage, deux-roues) dispose aussi de son propre plafond de 600 euros.
Ce qui change jusqu’au 31 décembre 2026
La mesure temporaire relève le plafond et ouvre la prime à des salariés qui en étaient exclus. Trois changements comptent pour un dirigeant de PME.
- Un plafond unique de 1 000 euros. Selon Service-Public, les sommes versées entre le 1er octobre et le 31 décembre 2026 sont exonérées de cotisations et contributions sociales dans cette limite, par salarié.
- La desserte en transports en commun n’exclut plus. D’après le site officiel du Code du travail numérique, la prime peut être versée même si le domicile ou le lieu de travail est desservi, dès lors que le salarié habite ou travaille dans une agglomération de moins de 100 000 habitants, a des horaires incompatibles avec les transports en commun ou se déplace sur plusieurs lieux de travail.
- Le cumul avec l’abonnement devient possible. En principe interdit, il est autorisé jusqu’à la fin de l’année : un salarié dont vous remboursez déjà une partie de l’abonnement peut aussi toucher la prime carburant.
Ces assouplissements ne valent que pour la prime carburant : ils ne s’appliquent ni à la recharge des véhicules électriques ni au forfait mobilités durables. Et ils s’arrêtent net le 1er janvier 2027, date à laquelle les plafonds habituels reviennent.
| Point | Régime normal | Jusqu’au 31/12/2026 |
|---|---|---|
| Plafond d’exonération carburant | 300 € par an et par salarié | 1 000 € par salarié |
| Salariés éligibles | Ceux qui n’ont pas d’alternative en transport collectif ou ont des horaires incompatibles | Élargi : la desserte du domicile ou du lieu de travail n’exclut plus, sous conditions |
| Cumul avec le remboursement de l’abonnement | Non | Oui, pour le carburant uniquement |
| Recharge électrique et forfait mobilités | 600 € chacun | Pas d’assouplissement des conditions |
| Impôt sur le revenu du salarié | Exonéré dans la limite du plafond | Exonéré dans la limite du plafond |
Les 5 étapes pour verser la prime avant la fin de l’année
Verser une prime carburant exonérée demande une décision écrite, des critères identiques pour tous et une ligne sur le bulletin de paie. Voici l’ordre à suivre pour tenir la date du 31 décembre.
- Recenser les salariés concernés. Qui vient en voiture, sur quelle distance, avec quels horaires ? Écartez ceux qui ont un véhicule de fonction dont l’entreprise paie déjà le carburant.
- Fixer le montant et les critères. Les conditions doivent être les mêmes pour tous les salariés, mais le montant peut varier selon la distance domicile-travail. Les salariés à temps partiel travaillant au moins à mi-temps sont traités comme les temps plein ; en deçà, la prime est proratisée.
- Choisir le bon support juridique. Sans accord d’entreprise ou de branche, une décision unilatérale suffit, après consultation du CSE quand il existe. Gardez une trace écrite datée.
- Prévenir les salariés et la paie. Informez l’équipe et transmettez les montants à votre gestionnaire de paie ou à votre expert-comptable assez tôt pour la paie de décembre.
- Verser avant le 31 décembre. Le montant doit figurer sur le bulletin de paie. La prime peut aussi être réglée en titres-mobilité, des titres de paiement prépayés acceptés chez des commerçants agréés.
Côté trésorerie, l’enjeu est simple à chiffrer. Une entreprise qui verse 1 000 euros à dix salariés engage 10 000 euros de primes sans charges sociales patronales ni salariales dans la limite du plafond, et ses salariés n’en paient pas d’impôt. Pour un dirigeant qui cherche un geste concret à faire en fin d’année, c’est souvent plus lisible qu’une prime exceptionnelle classique. Si vous gérez déjà les frais de déplacement avec un logiciel de gestion des notes de frais, vérifiez simplement que la prime n’y est pas comptée deux fois.
Les erreurs qui font perdre l’exonération
L’exonération n’est acquise que si la prime respecte ses conditions, et un contrôle Urssaf peut requalifier une prime mal construite en salaire soumis à cotisations. Les pièges les plus courants sont faciles à éviter.
- Réserver la prime à quelques salariés choisis. Des critères différents selon les personnes, et non selon la distance, fragilisent tout le dispositif.
- Dépasser le plafond sans le savoir. La part au-delà de 1 000 euros redevient un élément de salaire classique, avec cotisations.
- Payer en janvier. Une prime versée en 2027 retombe sous le plafond normal de 300 euros pour le carburant.
- Oublier un versement antérieur. Service-Public vise les sommes versées à partir du 1er octobre. Si une prime a déjà été payée plus tôt dans l’année, faites valider le calcul par votre expert-comptable avant d’ajouter un complément.
Ces vérifications s’ajoutent à un mois de décembre déjà chargé pour les petites structures, entre la paie de fin d’année et l’échéance du 15 décembre pour vérifier et payer son avis de CFE 2026. Mieux vaut caler la décision sur la prime carburant dès cette semaine.
Prime employeur, aide de l’État : deux dispositifs à ne pas confondre
La prime carburant est versée par l’employeur, alors que l’aide de 100 euros pour les « grands rouleurs » est demandée par le salarié lui-même à l’administration fiscale. Cette aide publique couvre octobre à décembre 2026 et se demande sur impots.gouv.fr jusqu’au 31 décembre, sous conditions de revenus et de distance (au moins 15 km par trajet domicile-travail, ou 8 000 km par an pour le travail). Rien ne vous empêche d’en parler à vos salariés : pour un dirigeant, relayer une aide à laquelle ils ont droit ne coûte rien et se remarque.
Le contexte social de cette fin d’année est riche : après le nouveau plafond des indemnités journalières en cas d’accident du travail au 1er novembre, la prime carburant est l’une des rares mesures qui donne de la marge de manœuvre à l’employeur plutôt qu’une contrainte. Et vous, avez-vous déjà fait le compte de ce que coûte le trajet quotidien de votre équipe ?
À retenir
- Jusqu’au 31 décembre 2026, la prime carburant est exonérée de cotisations et d’impôt sur le revenu jusqu’à 1 000 euros par salarié.
- Elle reste facultative et se met en place par accord ou décision unilatérale, avec des critères identiques pour tous.
- Les conditions d’accès sont élargies et le cumul avec l’abonnement de transport est permis jusqu’à la fin de l’année.
- Au 1er janvier 2027, le plafond carburant redescend à 300 euros : tout se joue sur la paie de décembre.
Questions fréquentes
Non. La prime carburant est facultative, contrairement au remboursement de la moitié de l’abonnement aux transports en commun. L’employeur choisit de la verser par accord d’entreprise, par accord de branche ou par décision unilatérale après consultation du CSE. S’il la met en place, les critères doivent être identiques pour tous les salariés, le montant pouvant varier selon la distance domicile-travail.
Jusqu’au 31 décembre 2026, le plafond est porté à 1 000 euros par salarié, exonérés de cotisations sociales et d’impôt sur le revenu. Service-Public précise que la mesure vise les sommes versées entre le 1er octobre et le 31 décembre 2026. En régime normal, le plafond est de 300 euros par an pour le carburant et de 600 euros pour la recharge d’un véhicule électrique.
Oui, mais seulement jusqu’au 31 décembre 2026. En temps normal, la prime carburant ne peut pas se cumuler avec la prise en charge obligatoire de l’abonnement aux transports publics. La mesure temporaire lève cette interdiction pour les frais de carburant uniquement. À partir du 1er janvier 2027, le cumul redevient impossible et il faudra choisir l’un ou l’autre.
Un salarié qui travaille au moins à mi-temps est traité comme un salarié à temps plein et peut recevoir la même prime. En dessous d’un mi-temps, la prime est calculée au prorata du temps de travail. Les salariés disposant d’un véhicule de fonction dont l’employeur paie déjà le carburant, ou d’un transport gratuit fourni par l’entreprise, en sont exclus.
Elle ne profite plus du plafond temporaire de 1 000 euros. Les règles exceptionnelles cessent de s’appliquer le 1er janvier 2027 : le plafond carburant redescend à 300 euros par an et les conditions d’accès redeviennent plus strictes. Pour bénéficier de la mesure, la prime doit donc être payée sur la paie de décembre 2026 au plus tard.